Financiamento de Energia Solar: Financie 100% Sem Entrada
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- Vale a Pena Instalar Energia Solar? Entenda o Retorno Real
- Quais Bancos Financiam Energia Solar no Brasil
- O Que Você Precisa Ter Antes de Ir ao Banco
- O Que é Rating Bancário e Por Que Ele Define Suas Condições
- A Sacada da Nota Fiscal: O Detalhe Que Garante o Financiamento de 100%
- Passo a Passo Completo para Financiar Sua Energia Solar Sem Entrada
A conta de luz chegou de novo — e o número no canto superior direito parece crescer a cada mês. Para quem paga R$ 300, R$ 500 ou R$ 800 por mês à concessionária, essa sensação de dinheiro escorrendo pelo ralo é familiar e frustrante. A boa notícia é que existe uma saída real, e ela não exige que você tenha uma reserva guardada para começar.
O financiamento de energia solar permite cobrir 100% do projeto — equipamentos e instalação — sem entrada, com parcelas que, em muitos casos, ficam abaixo do que você já paga de luz hoje. Bancos como Banco do Brasil, Caixa e outros oferecem linhas específicas para isso, com prazos de até 8 anos e carência de até 6 meses para começar a pagar.
Neste artigo, você vai aprender quais bancos oferecem crédito para energia solar, o que precisa ter em mãos antes de ir à agência e como funciona o processo do começo ao fim. O detalhe que muda tudo, porém, está na nota fiscal — e a maioria das pessoas nunca ouviu falar nisso.
Vale a Pena Instalar Energia Solar? Entenda o Retorno Real
Antes de falar em financiamento, é preciso responder à pergunta que muita gente carrega em silêncio: energia solar realmente vale a pena? A resposta curta é sim. A resposta completa está nos números.
Como as placas fotovoltaicas reduzem sua conta de energia
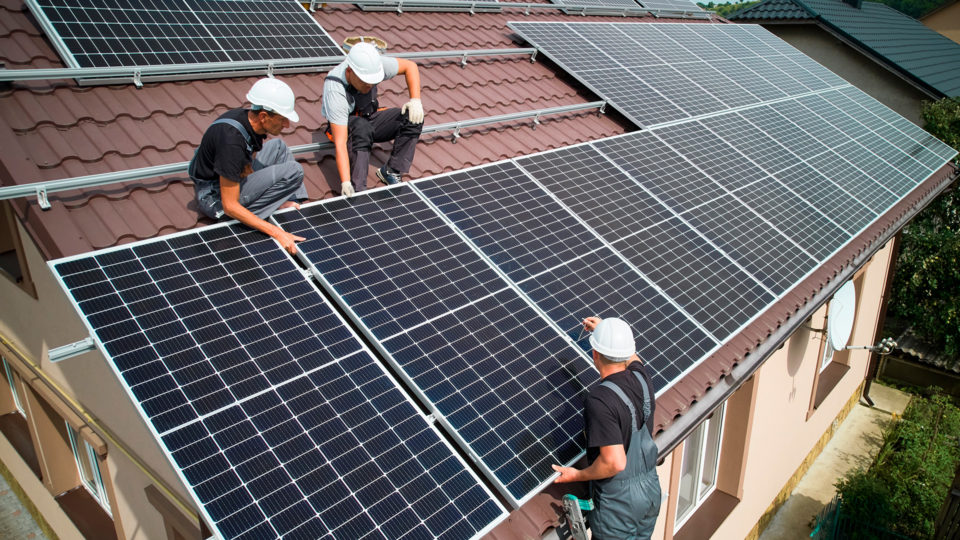
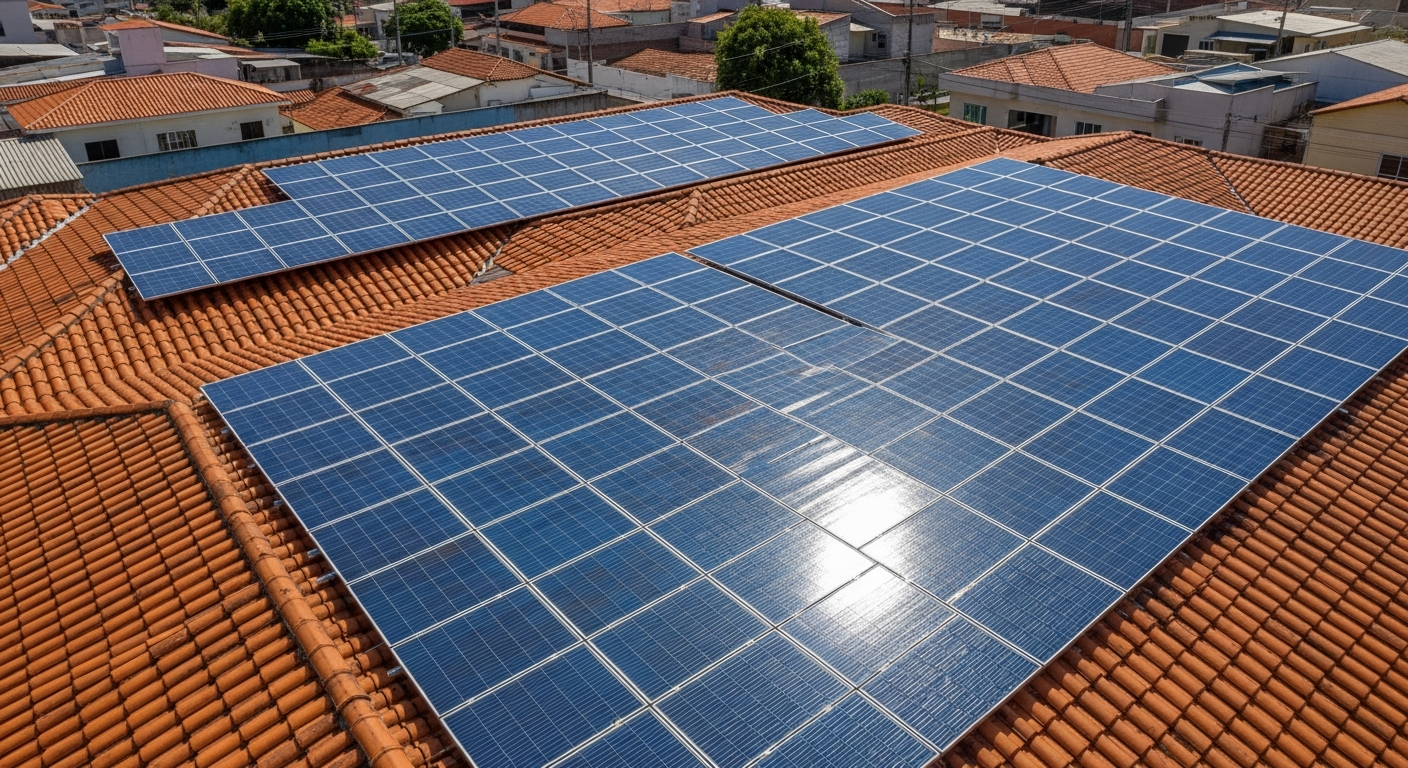
O funcionamento é simples: as placas fotovoltaicas captam a luz do sol, convertem essa energia em eletricidade e alimentam diretamente os circuitos da sua casa ou empresa. Tudo o que o sistema gera é abatido da sua fatura mensal — o que significa que você consome da sua própria usina antes de precisar recorrer à rede da concessionária.
O potencial de redução chega a 95% do valor da conta. Isso não é promessa de vendedor — é o resultado que proprietários de imóvel com sistemas bem dimensionados alcançam regularmente. O sistema pode ser instalado no telhado ou em terreno disponível, sem reformas estruturais complexas.
Quem deve considerar a energia solar agora
O critério prático é direto: se você paga mais de R$ 300 por mês na conta de luz, o retorno já é viável. Quanto mais alta a conta, mais rápido o investimento se paga. Proprietários de imóvel têm acesso direto às linhas de financiamento de energia solar bancário, o que remove o principal obstáculo de quem não tem capital próprio.
E é importante desmistificar um equívoco comum: energia solar não é exclusividade de empresas. Pessoas físicas têm acesso às mesmas linhas de crédito, com as mesmas condições.
O caso real — de R$ 800 para R$ 53 por mês
Um exemplo concreto ajuda a entender a dimensão da mudança. Uma família que pagava R$ 800 por mês à concessionária instalou um sistema fotovoltaico residencial e passou a pagar R$ 53 mensais — a chamada taxa de disponibilidade, o valor mínimo que a concessionária cobra independentemente do consumo.
Traduzindo: eles pararam de pagar R$ 800 e passaram a pagar R$ 53. Uma economia de R$ 747 por mês, todos os meses, por décadas. Se a parcela do financiamento for menor do que essa economia — e na maioria dos casos é —, o cliente está economizando desde o primeiro mês, mesmo pagando o empréstimo.
Quais Bancos Financiam Energia Solar no Brasil
O mercado de crédito para energia solar cresceu muito nos últimos anos. Hoje, há opções em bancos grandes, médios e financeiras especializadas — mas as condições variam bastante. Entender onde buscar faz toda a diferença no custo final do projeto.
Financiamento de Energia Solar no Banco do Brasil — Crédito Energia Renovável
O produto do Banco do Brasil se chama Crédito Energia Renovável e é uma das linhas mais completas disponíveis para pessoas físicas. Os principais pontos:
- Prazo: de 2 a 96 meses (até 8 anos para pagar)
- Carência: até 180 dias — você instala o sistema e só começa a pagar 6 meses depois
- Limite de crédito: entre R$ 2.000 e R$ 100.000
- O que cobre: equipamentos e instalação — desde que a nota fiscal esteja correta
- Requisito: ser correntista do Banco do Brasil
A carência de 180 dias é especialmente relevante: nesse período, o sistema já está funcionando e gerando economia, antes mesmo de você pagar a primeira parcela.
Outros bancos que financiam energia solar no Brasil
Caixa Econômica Federal, BV (Banco Votorantim) e Santander também oferecem linhas de crédito voltadas para projetos de energia solar. A orientação prática é simples: verifique primeiro se já é correntista de algum desses bancos antes de abrir conta em um novo. Isso poupa tempo e preserva o histórico de relacionamento que você já construiu — o que impacta diretamente a taxa de juros oferecida.
As condições variam entre instituições: prazo, taxa, carência e limite são diferentes em cada banco. Pesquise antes de assinar qualquer contrato. A diferença de alguns décimos percentuais ao mês, multiplicada por 60 ou 96 parcelas, representa um valor significativo no total pago.
Por que ser correntista faz toda a diferença na taxa de juros
Esse é um ponto que pouca gente entende antes de ir ao banco. Correntistas com bom histórico acessam a chamada taxa de juros amiga — muito menor do que clientes novos ou sem relacionamento estabelecido. Empréstimos no mercado comum chegam a 3–4% ao mês. Linhas específicas para correntistas com bom perfil podem ficar em uma fração disso.
A lógica do banco é simples: ele já conhece você, já viu como você movimenta a conta, já sabe se você paga em dia. O risco de inadimplência cai — e a taxa reflete isso. Se você ainda não é correntista do banco que oferece a melhor linha de financiamento de energia solar sem entrada, vale a pena abrir conta antes de solicitar o crédito e construir relacionamento com antecedência.
O Que Você Precisa Ter Antes de Ir ao Banco
Chegar ao banco sem os documentos e requisitos corretos é o caminho mais rápido para ter o processo travado ou negado. Dois itens são inegociáveis.
O projeto de energia solar — o que é e por que o banco exige
O banco não financia uma ideia. Ele financia um projeto técnico, elaborado por uma empresa especializada, que detalha exatamente o que será instalado, qual equipamento será usado e qual é o orçamento completo da obra.
Esse documento — chamado de proposta técnica ou projeto de energia solar — inclui:
- O dimensionamento do sistema (quantas placas, qual inversor, qual potência)
- A especificação dos equipamentos escolhidos
- O valor discriminado de cada item
É com base nesse documento que o banco avalia o financiamento, define o limite e aprova ou recusa o crédito. Sem o projeto em mãos, a solicitação não avança.
Empresa credenciada — o que é e como encontrar uma
Não basta ter o projeto — ele precisa ser elaborado por uma empresa credenciada pelo banco. Credenciada significa que a instaladora passou por um processo de aprovação formal junto à instituição financeira e está na lista de empresas reconhecidas por ela.
Por que isso importa? O banco só aceita projetos de instaladoras que ele mesmo aprovou. Se a empresa não estiver credenciada, o projeto não será aceito, independentemente da qualidade técnica.
Como encontrar uma: consulte diretamente no site ou em uma agência do banco a lista de instaladoras homologadas. Ao pedir orçamentos, pergunte diretamente: “Vocês são credenciados no Banco do Brasil?” (ou no banco de sua preferência). Esse filtro é simples, mas obrigatório — não é qualquer instaladora que pode intermediar o financiamento.
Leia também
- Rating Bancário: O Que o Banco Analisa Para Aprovar ou Negar Crédito
- O Guia Definitivo para Financiar 100% do Carro Zero pelo BNDES sem Entrada
- Crédito PJ Negado? A Gerente de Banco Revela os 3 Erros Fatais
O Que é Rating Bancário e Por Que Ele Define Suas Condições de Financiamento de Energia Solar
Aqui está um conceito que a maioria dos brasileiros nunca ouviu explicar direito — mas que decide, na prática, se o financiamento será aprovado, a que taxa e com qual limite.
A escala de rating bancário — de A até D
Rating bancário é a nota que o banco atribui a cada cliente com base no histórico de relacionamento. A escala vai de A (melhor classificação) até D (pior classificação).
O que entra nessa avaliação:
- Tempo de conta aberta no banco
- Frequência e volume de movimentação
- Histórico de pagamentos de produtos contratados
- Uso de serviços como cartão de crédito e investimentos
- Ausência de pendências ou inadimplências
Clientes com rating A recebem as melhores taxas, têm aprovação mais ágil e acessam limites maiores. Clientes com rating D podem ter o crédito negado ou aprovado com condições muito menos favoráveis. A mesma pessoa, em bancos diferentes, pode ter ratings completamente distintos.
Como melhorar seu rating antes de pedir o financiamento
A boa notícia é que o rating pode ser trabalhado. Algumas ações práticas fazem diferença nos meses anteriores à solicitação:
- Manter a conta com movimentação regular: depósitos, pagamentos de contas e transferências mostram atividade
- Quitar dívidas ou pendências existentes com o banco
- Usar os produtos da instituição: cartão de crédito, investimentos, seguros
- Manter o CPF limpo no Serasa e no SPC
- Evitar cheque especial e saldos negativos, que prejudicam a percepção de saúde financeira
O rating não muda da noite para o dia. Planejar com antecedência faz uma diferença real na classificação — especialmente para quem está abrindo conta em um banco novo justamente para acessar a linha de financiamento de energia solar.
A Sacada da Nota Fiscal: O Detalhe Que Garante o Financiamento de Energia Solar de 100%
Este é o ponto que separa quem financia 100% da energia solar de quem descobre, tarde demais, que tem uma dívida adicional não planejada. Preste atenção.
Por que a instalação precisa estar na mesma nota fiscal dos equipamentos
Muitas instaladoras emitem duas notas fiscais separadas: uma para os equipamentos (placas, inversores, cabos) e outra para a mão de obra de instalação. Parece um detalhe burocrático sem importância — mas é o detalhe que define tudo.
O banco, em geral, financia apenas o que está na nota fiscal do produto. Se a instalação estiver em uma nota de serviço separada, o custo dela fica fora do financiamento. Isso significa que o cliente precisa pagar a instalação do próprio bolso, sem financiamento, na hora da contratação — um valor relevante que a maioria das pessoas não tem disponível e que compromete completamente a ideia de financiar energia solar sem entrada.
Para garantir o financiamento de 100%, equipamentos e instalação precisam estar em um único documento fiscal.
Como pedir a nota fiscal correta — o passo a passo
A solução é simples — desde que você saiba pedir. Ao fechar o contrato com a instaladora, solicite expressamente que a nota fiscal inclua tanto o valor dos equipamentos quanto o valor da instalação em um único documento.
Muitas empresas fazem isso normalmente quando solicitado. O problema é que a maioria dos clientes simplesmente não pede — e a empresa emite as notas da forma que tem costume, que frequentemente é separada.
Confirme isso antes de assinar qualquer contrato — não depois. Se a empresa disser que não é possível emitir uma nota unificada, avalie outra instaladora credenciada. Essa não é uma exigência fora do comum — é um direito seu como contratante.
Esse único detalhe é o que separa quem realmente financia 100% de quem chega ao final do processo com uma surpresa financeira desagradável.
Passo a Passo Completo para Financiar Sua Energia Solar Sem Entrada
Com tudo isso em mente, o processo se torna claro e sequencial. Siga este roteiro:
- Verifique sua conta de luz. Se você paga mais de R$ 300/mês, o retorno do investimento já é viável. Quanto maior a conta, mais rápido o sistema se paga.
- Escolha o banco que oferece a melhor linha de crédito para energia solar. Pesquise o Banco do Brasil, Caixa, BV e Santander. Compare prazo, carência e taxa de juros antes de decidir.
- Abra conta nesse banco e comece a construir relacionamento. Se ainda não é correntista, abra a conta com antecedência — o histórico que você constrói nos meses seguintes influencia diretamente as condições que você vai receber.
- Nos meses seguintes, melhore seu rating bancário. Movimente a conta regularmente, quite pendências, use o cartão de crédito e outros produtos do banco, mantenha o CPF limpo e evite saldo negativo.
- Solicite orçamentos a empresas instaladoras credenciadas no banco escolhido. Confirme a credencial antes de avançar com qualquer proposta técnica.
- Na hora de fechar o contrato, exija a nota fiscal unificada. Equipamentos e instalação no mesmo documento. Confirme isso antes de assinar — é o detalhe que garante o financiamento de energia solar de 100% sem entrada.
- Solicite o financiamento ao banco com o projeto em mãos. Apresente a proposta técnica elaborada pela instaladora credenciada e aguarde a análise e aprovação do crédito.
Conclusão
Financiar 100% de um projeto de energia solar sem entrada não é uma promessa vaga — é um processo concreto, disponível hoje em bancos como o Banco do Brasil, com prazos de até 8 anos e carência de até 6 meses. O que impede a maioria das pessoas de acessar isso não é falta de dinheiro: é desconhecimento dos detalhes.
Banco certo, rating construído com antecedência, empresa credenciada e — especialmente — a nota fiscal unificada. Esses quatro elementos fazem a diferença entre um financiamento de energia solar de 100% e um processo que trava na metade.
O primeiro passo está ao alcance agora: verifique sua última conta de luz, pesquise as linhas de crédito para energia solar disponíveis no seu banco e comece a pedir orçamentos de instaladoras credenciadas. A economia que você vai gerar a partir da instalação pode ser maior do que a parcela que você vai pagar — e isso muda o jogo completamente.
Continue explorando o blog para encontrar outros conteúdos sobre finanças e investimentos que ajudam você a tomar decisões mais inteligentes com o dinheiro que você já tem.